Capítulo 3.4
Facturas electrónicas recibidas
Con la factura electrónica obligatoria entre empresas y profesionales, quien recibe una factura debe poder rechazarla en un plazo corto y comunicar cuándo la paga. LeeFactura te da un registro propio para llevar esos plazos. Aquí está la norma y el recorrido.
Autónomo y pequeño negocioGestoría o contableSociedad con contabilidadRevisado el por el equipo de gestores de LeeFactura
Qué dice la norma
El Real Decreto 238/2026, de 25 de marzo, desarrolla la factura electrónica obligatoria entre empresarios y profesionales, y la Orden HAC/1028/2026, de 2 de octubre (en vigor desde el 6 de octubre de 2026), regula la solución pública de facturación electrónica. La aplicación efectiva se difiere en dos fases, contadas desde la entrada en vigor de esa orden:
- Doce meses después, para quienes tuvieron un volumen de operaciones superior a 8 millones de euros el año natural anterior.
- Veinticuatro meses después, para el resto de empresarios y profesionales, autónomos incluidos.
Quien recibe una factura electrónica debe informar de sus estados (rechazo y pago) en un plazo máximo de cuatro días naturales, sin contar sábados, domingos ni festivos nacionales, desde que ocurre el estado. Si no la rechaza en ese plazo, se presume aceptada. Para los autónomos (personas físicas) y las entidades en atribución de rentas con un volumen de operaciones de hasta 8 millones, la obligación de informar de los estados solo es obligatoria cuando pasan doce meses desde que les resulta aplicable la norma; hasta entonces, es voluntaria.
El registro en LeeFactura
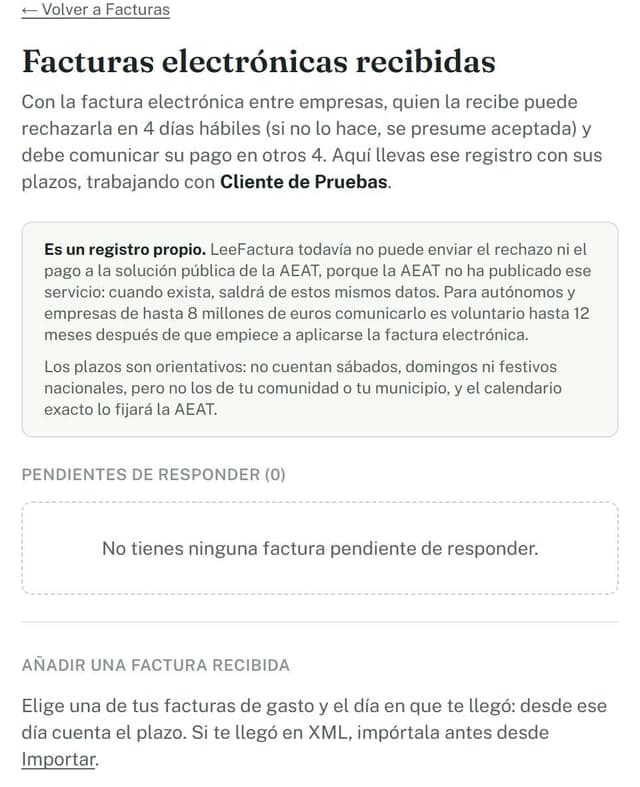
En el menú, grupo Facturas, entra en Recibidas (la pantalla se titula «Facturas electrónicas recibidas»). Es un registro propio con sus plazos: «quien la recibe puede rechazarla en 4 días hábiles (si no lo hace, se presume aceptada) y debe comunicar su pago en otros 4».
Carga la factura
Las facturas recibidas son facturas de gasto que ya tienes cargadas en LeeFactura (escaneadas o importadas; si te llegó en XML, impórtala antes desde Importar, capítulo «Traer lo que ya tienes»). Al importar facturas electrónicas recibidas, la pantalla de importar ofrece «Seguir el plazo de rechazo y pago de estas facturas».
Empieza el seguimiento
En Añadir una factura recibida, elige la factura de gasto y el día en que te llegó: desde ese día cuenta el plazo. Pulsa Empezar el seguimiento.
Responde antes del plazo
En Pendientes de responder aparece con su plazo. Pulsa Aceptar, o Anotar el rechazo con su motivo (es obligatorio). Si pasa el plazo sin rechazarla, aparece como «Aceptada (pasó el plazo sin rechazarla)».
Anota el pago
Cuando la pagues, pulsa Anotar el pago con su fecha: tiene su propio plazo de 4 días hábiles. Si la factura tiene movimientos del banco conciliados, la pantalla te propone como fecha de pago el del movimiento que completa el total; no la anota sola.
- Si te equivocas: Deshacer la respuesta, Quitar el pago o Dejar de seguirla (que borra lo anotado sobre esa factura).
- Avisos: si alguna factura sin responder tiene un día hábil o menos, sale un aviso en Facturas y en el Resumen, y un correo diario (una sola vez por factura) a tu cuenta.
- La fecha de recepción manda. Una factura importada de un XML antiguo no cuenta el plazo desde el día de la importación.
Y las que emites tú
En la ficha de cada factura de venta, el panel Factura electrónica (B2B) te dice si está «lista para factura electrónica» (con todos los datos que pide el Anexo I de la Orden) y te deja descargar un XML estándar europeo (UBL EN 16931), útil para entregárselo a un cliente o a una plataforma que lo acepte. Todavía no es el formato de la solución pública de la Agencia Tributaria, que no ha publicado su esquema: no sirve para enviarlo a esa solución, y no lleva el QR de VERI*FACTU ni las extensiones españolas. Solo se genera si la factura está lista, y se rechaza una con retención (el formato estándar no la recoge).
Para que una factura salga «lista», el destinatario necesita nombre o razón social, NIF, dirección, municipio, código postal de cinco cifras y provincia. En «Nueva factura» hay un aviso con lo que falta.
Qué comprobar antes de seguir
Qué comprobar antes de seguir
- Sabes en qué fase te toca la factura electrónica (12 o 24 meses desde el 6 de octubre de 2026) y has contrastado la fecha con tu gestor.
- Las facturas recibidas que debes responder están en seguimiento, con su día de recepción.
- No hay ninguna con el plazo agotado sin haberla revisado.
- Cuando pagas una factura, anotas el pago.
Errores frecuentes
- Contar el plazo desde que la importas. El plazo cuenta desde el día en que te llegó, no desde que la subes.
- Creer que LeeFactura comunica el rechazo a Hacienda. Es un registro propio: la comunicación a la solución pública todavía no es posible.
- Olvidar el motivo del rechazo. Es obligatorio.
- Dar por válido el calendario de festivos. Solo cuenta los festivos nacionales; consulta los de tu comunidad.
Lo que LeeFactura no hace
Preguntas frecuentes
¿Cuándo es obligatoria la factura electrónica entre empresas?
En dos fases desde la entrada en vigor de la Orden HAC/1028/2026 (6 de octubre de 2026): doce meses después para quien facturó más de 8 millones el año anterior y veinticuatro meses después para el resto, autónomos incluidos.
¿En cuánto tiempo hay que rechazar una factura electrónica?
El plazo máximo para informar de los estados es de cuatro días naturales, sin contar sábados, domingos ni festivos nacionales. Si no la rechazas en ese plazo, se presume aceptada.
¿LeeFactura comunica el rechazo o el pago a Hacienda?
No: la Agencia Tributaria todavía no ha publicado ese servicio. LeeFactura lleva un registro propio con los plazos.
¿Puedo descargar mis facturas en formato electrónico?
Sí, en la ficha de cada factura de venta lista para factura electrónica puedes descargar un XML estándar europeo (UBL EN 16931), aunque todavía no es el formato de la solución pública de la Agencia Tributaria.
Fuentes
Este manual es información general y no sustituye el asesoramiento de un profesional: las normas cambian y cada caso tiene sus matices. Antes de presentar un impuesto, revisa el borrador o consúltalo con tu gestor. ¿Ves algo desactualizado? Escríbenos a info@leefactura.es.