Capítulo 2.7
Diciembre: el cierre del ejercicio
Al final del año hay que dejar la contabilidad ordenada para poder cerrarla. Este capítulo te lleva por lo que se prepara en diciembre y lo que se cierra después, cuando ya está todo contabilizado, con los plazos de las cuentas anuales.
ComercioSociedad con contabilidadGestoría o contableRevisado el por el equipo de gestores de LeeFactura
Qué se hace y cuándo
El ejercicio acaba el 31 de diciembre, pero hasta enero no sabes si te falta alguna factura o algún extracto. Por eso conviene hacerlo en dos tiempos: en diciembre, preparar todo lo que depende de ti; y cuando el año está completo, cerrar el ejercicio y sacar las cuentas anuales.
Si llevas una sociedad, las cuentas anuales tienen sus propios plazos mercantiles: los administradores las formulan dentro de los tres meses siguientes al cierre del ejercicio; la junta general ordinaria se reúne dentro de los seis primeros meses para aprobarlas; y, dentro del mes siguiente a su aprobación, se presentan para su depósito en el Registro Mercantil. Con el ejercicio igual al año natural, eso es formular antes del 31 de marzo y aprobar antes del 30 de junio.
En diciembre: lo que se prepara
Pon al día los documentos
Sube y revisa las facturas de gasto y emite las de venta que falten (capítulos 3.1 y 3.2). Concilia el banco hasta el último movimiento y mira que no queden cobros sin factura emitida ni pagos sin factura (pantalla Banco de Contabilidad). Registra las nóminas del año en Nóminas.
Liquida el IVA del último trimestre
En Contabilidad → IVA, elige el trimestre y pulsa Liquidar el 4T 2026: se crea un asiento que cancela el IVA soportado y el repercutido y deja la diferencia como deuda (o crédito) con Hacienda. Es un asiento de tu contabilidad, no la presentación del modelo 303. Si te equivocas, lo borras desde el Diario y vuelves a liquidar.
Da de alta los bienes y contabiliza la amortización
En Inmovilizado, añade con + Añadir un bien los bienes que duran más de un año (ordenadores, mobiliario, vehículos): no se llevan a gasto de golpe, se amortizan poco a poco. Después contabiliza la Amortización de 2026. La amortización es lineal con la vida útil que indiques; la fiscal (coeficientes máximos, libertad de amortización) puede ser distinta, y la confirma tu asesor. Las bajas y ventas de bienes también se contabilizan aquí.
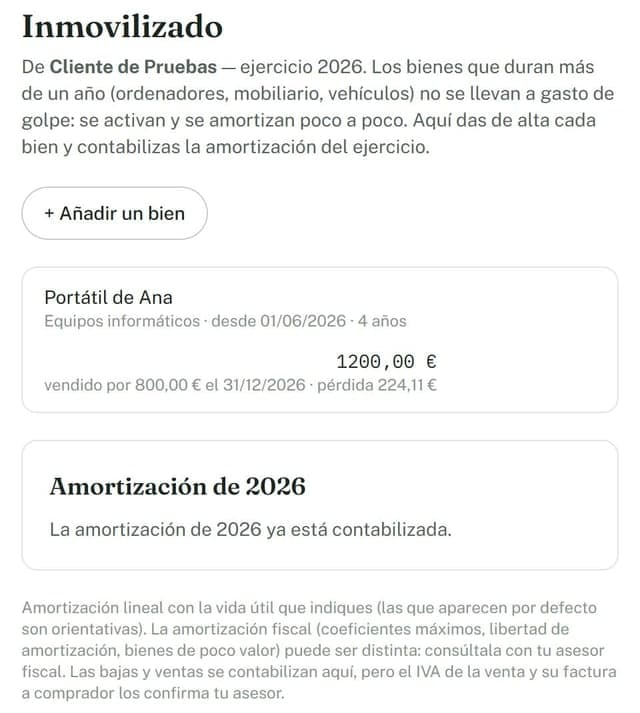
La pantalla Inmovilizado de la cuenta de pruebas, con un bien de ejemplo ya vendido. Datos de ejemplo. Si tienes un comercio, haz el inventario
En Stock, Inventario físico: escribes la cantidad real de cada producto y solo se ajustan las líneas en las que escribes algo; pulsa Aplicar el inventario. Así el stock de LeeFactura refleja lo que hay en la estantería. La valoración contable de las existencias finales no es un paso de la pantalla de cierre: coméntala con tu asesor.
Cuando el año está completo: el cierre
Mira el resultado provisional
En Contabilidad → Cierre ves el Ejercicio con su estado («Abierto») y el Resultado provisional del ejercicio, calculado con lo contabilizado hasta hoy, con la indicación de si es beneficio o pérdida.
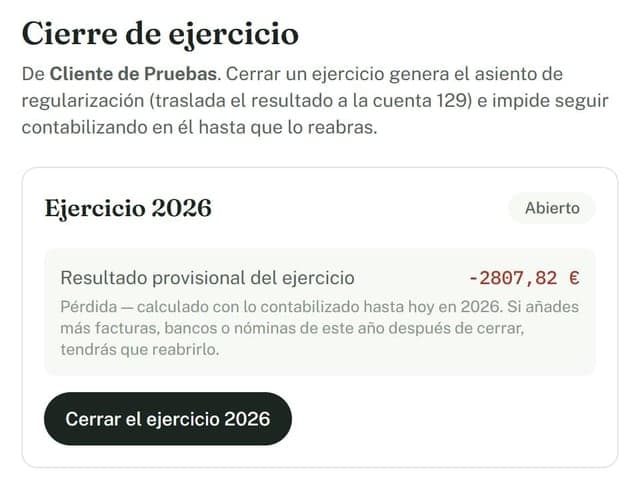
La pantalla de cierre de la cuenta de pruebas. El resultado es de ejemplo. Revisa las cuentas anuales
En Cuentas anuales ves el borrador de la Cuenta de pérdidas y ganancias y del Balance a 31 de diciembre, con la comprobación «Activo = Pasivo + Patrimonio Neto». Si el balance no cuadra, la pantalla lo dice («revisa tus asientos»). Los botones Libro Diario (PDF) y Cuentas anuales (PDF) los descargan.
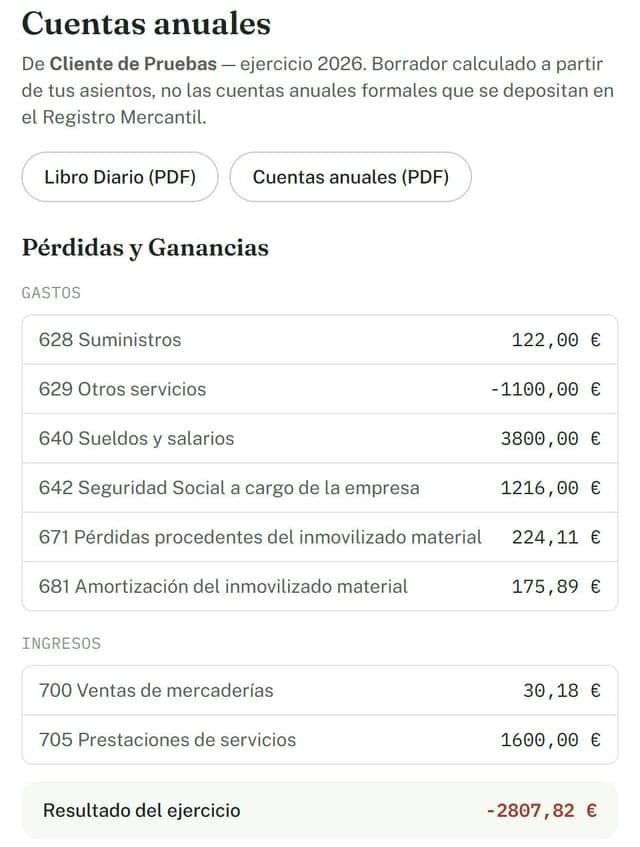
El borrador de las cuentas anuales de la cuenta de pruebas. La pantalla avisa de que no son las cuentas formales que se depositan en el Registro Mercantil. Cierra el ejercicio
Pulsa Cerrar el ejercicio 2026. Cerrar genera el asiento de regularización (traslada el resultado a la cuenta 129) y impide seguir contabilizando en ese ejercicio hasta que lo reabras. Si después añades facturas, bancos o nóminas de ese año, tendrás que reabrirlo.
Lleva las cuentas a la junta y al Registro
Las cuentas anuales formales las formulan los administradores y las aprueba la junta general; se depositan después en el Registro Mercantil. LeeFactura te da los borradores y los PDF, pero no formula, aprueba ni deposita nada: eso lo hace la sociedad con su asesor.
Qué comprobar antes de seguir
Qué comprobar antes de seguir
- Todos los documentos del año están subidos, revisados y contabilizados, y el banco está conciliado.
- El IVA del cuarto trimestre está liquidado.
- Los bienes y la amortización del ejercicio están registrados.
- El inventario físico está aplicado, si tienes un comercio.
- El balance cuadra y el resultado coincide con el que esperas.
- Sabes cuándo formular, aprobar y depositar las cuentas.
Errores frecuentes
- Cerrar antes de tener todo. Obliga a reabrir y a repetir el cierre.
- Confundir «Liquidar el IVA» con presentar el 303. El asiento es contable; el modelo lo presentas tú o tu gestor.
- Llevar a gasto un bien duradero. Los ordenadores, vehículos o mobiliario se activan y se amortizan.
- Tomar el borrador por las cuentas formales. Las que se depositan las formulan los administradores.
Lo que LeeFactura no hace
Preguntas frecuentes
¿Cuándo hay que formular las cuentas anuales?
Los administradores las formulan dentro de los tres meses siguientes al cierre del ejercicio. Con el ejercicio igual al año natural, antes del 31 de marzo.
¿Cuándo se aprueban las cuentas?
La junta general ordinaria se reúne dentro de los seis primeros meses de cada ejercicio para aprobar las cuentas del ejercicio anterior.
¿Cuándo se depositan en el Registro Mercantil?
Dentro del mes siguiente a la aprobación de las cuentas anuales.
¿Puedo reabrir un ejercicio cerrado?
Sí: la pantalla Cierre permite reabrirlo, por ejemplo si tienes que añadir facturas o nóminas de ese año. Después tendrás que volver a cerrarlo.
Fuentes
Este manual es información general y no sustituye el asesoramiento de un profesional: las normas cambian y cada caso tiene sus matices. Antes de presentar un impuesto, revisa el borrador o consúltalo con tu gestor. ¿Ves algo desactualizado? Escríbenos a info@leefactura.es.