Capítulo 2.2
Enero: cerrar el cuarto trimestre y los resúmenes anuales
Enero concentra todo el cierre del año: el último trimestre y los resúmenes anuales. Por eso conviene llegar con los documentos de octubre a diciembre ya subidos y con el orden claro. Este capítulo te dice qué se presenta, hasta cuándo y en qué orden.
Autónomo y pequeño negocioGestoría o contableSociedad con contabilidadRevisado el por el equipo de gestores de LeeFactura
Qué se presenta en enero
| Modelo | Qué es | Plazo general |
|---|---|---|
| 111 y 115 | Las retenciones del cuarto trimestre (a trabajadores y profesionales, y por alquiler de local). | Del 1 al 20 de enero. |
| 303 | El IVA del cuarto trimestre. | Del 1 al 30 de enero. |
| 130 | El adelanto del IRPF del cuarto trimestre, para el autónomo en estimación directa. | Del 1 al 30 de enero. |
| 390 | El resumen anual del IVA. Según el régimen y la situación de cada negocio, puede no ser necesario. | Del 1 al 30 de enero. |
| 190 | El resumen anual de las retenciones a trabajadores y profesionales (resume los 111 del año). | Del 1 al 31 de enero. |
| 180 | El resumen anual de las retenciones por alquileres (resume los 115 del año). | Del 1 al 31 de enero. |
Los modelos del cuarto trimestre se presentan del mismo modo que los otros tres, y el capítulo «Abril, julio y octubre: el trimestre» explica el recorrido paso a paso. Aquí te contamos lo que es propio de enero.
Un orden que funciona
Cierra los documentos del año
Sube y revisa todas las facturas de octubre, noviembre y diciembre (capítulo «Gastos e ingresos recibidos») y emite las que falten (capítulo «Facturas de venta»). En Impuestos, el panel Preparación del cuarto trimestre te dice qué falta; si algo no hubo, pulsa no hubo en….
Primero, lo que vence antes: el 111 y el 115
Son los primeros en caducar (el día 20). Ábrelos desde Impuestos, revísalos y presenta o pásaselos a tu gestor.
Después, el 303 y el 130
Con las retenciones ya cerradas, presenta el IVA y, si eres autónomo, el 130 del cuarto trimestre. El 130 se calcula con todo lo acumulado desde enero; si el resultado es cero o negativo, igualmente se presenta (se marca «Negativa» en el cuarto trimestre), salvo que estés exento por tener casi todos tus ingresos con retención.
Por último, los resúmenes anuales
El 390, el 190 y el 180 no inventan nada: suman lo que ya declaraste. En Impuestos, en el apartado Anuales, tienes el borrador de cada uno con la tabla trimestre a trimestre.
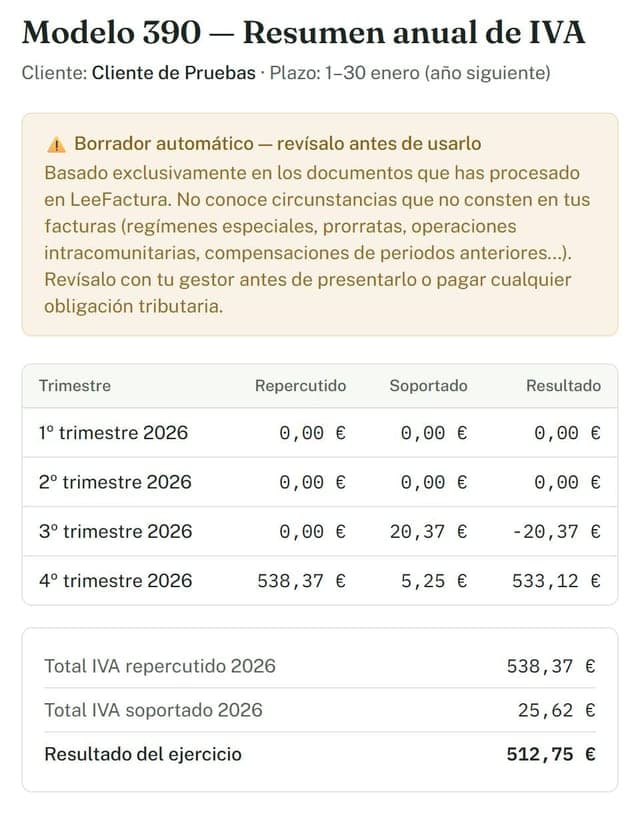
El borrador del 390 de la cuenta de pruebas: una fila por trimestre y los totales del ejercicio. Datos de ejemplo. Comprueba que los resúmenes cuadran con los trimestres
El propio borrador te lo pide: el total del 390 tiene que coincidir con la suma de tus cuatro autoliquidaciones trimestrales, y el del 190 y el del 180, con la suma de los cuatro 111 y los cuatro 115. Un desajuste aquí es la causa más habitual de requerimientos de Hacienda.
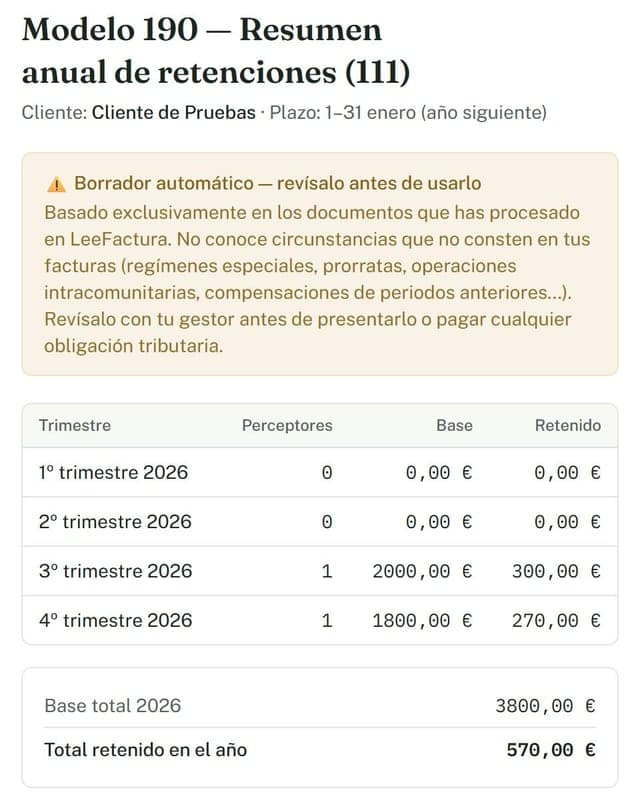
El borrador del 190: perceptores, base y retenido de cada trimestre. El 180 tiene la misma forma, con arrendadores. Datos de ejemplo.
Lo que dice el 190 y el 180
- El 190 es el resumen anual del 111: para cada perceptor (cada trabajador con nómina y cada profesional al que retuviste), declara el total del año. En la tabla de LeeFactura los perceptores se suman por trimestre: un mismo trabajador aparece en cada uno, así que revisa quién es quién al rellenar el modelo oficial.
- El 180 es el resumen anual del 115: para cada arrendador (cada local por el que pagaste alquiler con retención), el total del año.
- Si no has practicado retenciones en el año, consúltalo con tu gestor antes de dejar de presentarlos.
Qué comprobar antes de seguir
Qué comprobar antes de seguir
- El panel de preparación del cuarto trimestre está al día y no queda nada «por revisar».
- Has presentado el 111 y el 115 antes del día 20.
- Has presentado el 303 y el 130 (si te toca) dentro del plazo, teniendo en cuenta el cambio de día si cae en fin de semana.
- El total de cada resumen anual coincide con la suma de sus cuatro trimestres.
- Has marcado cada modelo como presentado en el Calendario fiscal.
Errores frecuentes
- Confundir los plazos del 20 y del 30. Las retenciones (111 y 115) se presentan el día 20; el 303 y el 130, hasta el 30.
- Presentar el resumen anual antes de cerrar el último trimestre. Se suma lo declarado: si el 4T cambia después, el resumen ya no cuadra.
- Olvidar los resúmenes. El 390, el 190 y el 180 son aparte de los trimestrales.
- No presentar un 130 a cero. Si no estás exento, se presenta aunque salga cero o negativo.
Lo que LeeFactura no hace
Preguntas frecuentes
¿Hasta qué día puedo presentar el 303 del cuarto trimestre?
Hasta el 30 de enero. Si ese día no es hábil, pasa al siguiente: con el cierre de 2026 es el lunes 1 de febrero de 2027.
¿Cuándo se presentan el 190 y el 180?
Entre el 1 y el 31 de enero; si el 31 no es hábil, pasa al siguiente día hábil.
¿El 390 es obligatorio para todos?
No siempre: depende del régimen y de la situación de cada negocio. Consúltalo con tu gestor.
¿Qué pasa si el 130 del cuarto trimestre sale a cero?
Si no estás exento de presentarlo, se presenta igualmente (marcando «Negativa» en el cuarto trimestre).
Fuentes
Este manual es información general y no sustituye el asesoramiento de un profesional: las normas cambian y cada caso tiene sus matices. Antes de presentar un impuesto, revisa el borrador o consúltalo con tu gestor. ¿Ves algo desactualizado? Escríbenos a info@leefactura.es.