Capítulo 2.6
Julio: Impuesto sobre Sociedades y pagos fraccionados
Si llevas una sociedad, en julio toca el Impuesto sobre Sociedades. Aquí LeeFactura hace de calculadora: parte de tu contabilidad y te deja anotar los ajustes que decidas con tu asesor. El criterio fiscal, sin embargo, nunca lo pone la aplicación.
Sociedad con contabilidadGestoría o contableRevisado el por el equipo de gestores de LeeFactura
Qué es y cuándo se presenta
El Impuesto sobre Sociedades (modelo 200) es el impuesto que paga una sociedad por el beneficio del ejercicio. La declaración se presenta dentro de los 25 días naturales siguientes a los 6 meses posteriores al cierre del ejercicio: en una sociedad cuyo ejercicio coincide con el año natural, del 1 al 25 de julio del año siguiente.
Durante el año, la sociedad puede tener que hacer pagos a cuenta, los pagos fraccionados (modelo 202): en abril, octubre y diciembre, hasta el día 20 de cada mes, si le corresponden según su declaración del Impuesto sobre Sociedades. En el Calendario fiscal salen marcados como «Solo si en el ejercicio anterior hubo cuota a ingresar en Sociedades; depende de tu declaración». Lo que ya hayas pagado a cuenta se resta en el modelo 200.
Antes de empezar
- El ejercicio está completo: facturas, bancos y nóminas contabilizados, y el IVA liquidado (capítulo «Diciembre: el cierre del ejercicio»).
- Las cuentas anuales del ejercicio están formuladas y, normalmente, aprobadas por la junta (también en ese capítulo).
- No quedan «cobros sin factura emitida»: la pantalla te avisa con un recuadro amarillo y un enlace a los movimientos sin factura.
Paso a paso
Abre Impuesto de Sociedades
En el menú, grupo Contabilidad, entra en Contabilidad y, en las pestañas de arriba, elige Impuesto de Sociedades. La pantalla se titula «Impuesto de Sociedades» y dice que es un borrador del modelo 200, no una presentación. Elige el ejercicio con el selector de arriba del panel.
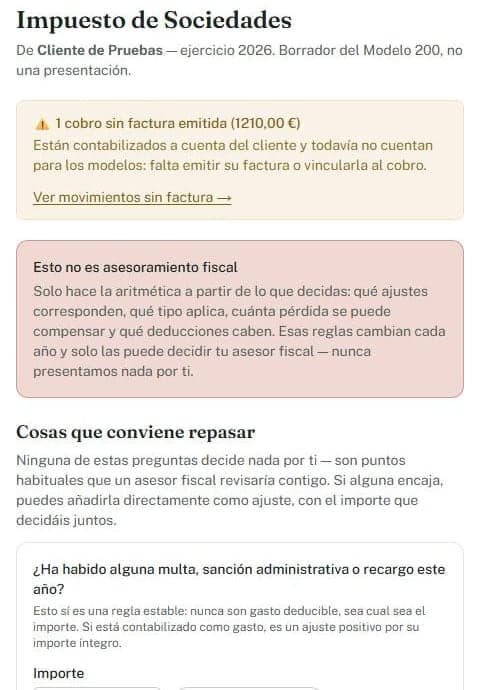
La parte de arriba de la pantalla en la cuenta de pruebas. Los avisos son los de esa cuenta; datos de ejemplo. Repasa las preguntas con tu asesor
En Cosas que conviene repasar hay una lista de puntos habituales que un asesor fiscal revisaría (multas, regalos, sueldos de socios-administradores, intereses, amortizaciones por encima de las tablas, operaciones con socios o familiares, pérdidas de ejercicios anteriores, sociedades de creación reciente y reserva de capitalización). Ninguna pregunta decide nada por ti: si una encaja, la añades como ajuste con el importe que decidáis juntos, con Añadir como ajuste.
Anota los ajustes extracontables
En Ajustes extracontables reflejas las diferencias entre el criterio contable y el fiscal: un importe positivo aumenta la base imponible y uno negativo la reduce. Escribe el Ajuste (por ejemplo, «Gasto no deducible — sanción de tráfico») y su Importe, y pulsa Añadir como ajuste.
Rellena el cálculo
En Cálculo indica el Tipo (%), las Pérdidas a compensar, las Deducciones y los Pagos a cuenta (202); puedes dejar una Nota con lo que hablaste con tu asesor. LeeFactura calcula el Resultado contable, la Base imponible, la cuota y lo que sale A ingresar, y lo guarda con Guardar.
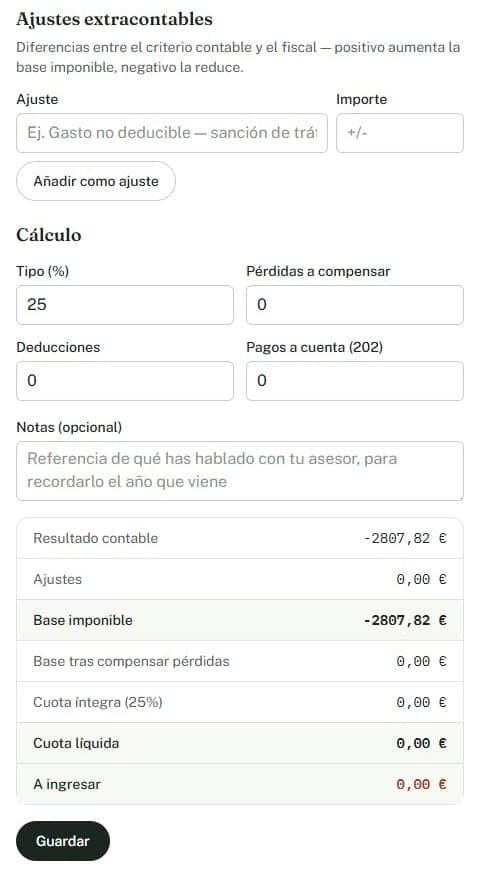
El cálculo del borrador del modelo 200, con el tipo y las cifras de ejemplo de la cuenta de pruebas. No son valores que valgan para tu sociedad. Presenta con tu asesor
Con el borrador revisado, tu asesor presenta el modelo 200. LeeFactura no lo presenta. Cuando esté hecho, márcalo como presentado en el Calendario fiscal.
Qué comprobar antes de seguir
Qué comprobar antes de seguir
- El resultado contable del borrador coincide con el de las cuentas anuales.
- Has repasado las preguntas con tu asesor y anotado sus ajustes.
- El tipo, las pérdidas a compensar, las deducciones y los pagos a cuenta (202) son los que decidisteis.
- El modelo 200 se ha presentado dentro del plazo y está marcado como presentado.
Errores frecuentes
- Empezar con el ejercicio sin cerrar. El resultado contable cambia si faltan facturas, bancos o nóminas.
- Olvidar los pagos fraccionados ya hechos. Se anotan en «Pagos a cuenta (202)».
- Dar por bueno el tipo que sale por defecto. Puede no ser el que corresponde a tu sociedad.
- Dejar los ajustes para después de presentar. Anótalos antes: son parte del cálculo.
Lo que LeeFactura no hace
Preguntas frecuentes
¿Cuándo se presenta el Impuesto sobre Sociedades?
Dentro de los 25 días naturales siguientes a los 6 meses posteriores al cierre del ejercicio: del 1 al 25 de julio, si el ejercicio coincide con el año natural.
¿Qué son los pagos fraccionados del modelo 202?
Pagos a cuenta del Impuesto sobre Sociedades que se hacen en abril, octubre y diciembre (hasta el día 20) si te corresponden según tu declaración. Lo pagado se resta en el modelo 200.
¿Presenta LeeFactura el modelo 200?
No. Prepara un borrador a partir de tu contabilidad y de los ajustes que decidas con tu asesor; lo presenta tu asesor o tú.
Fuentes
Este manual es información general y no sustituye el asesoramiento de un profesional: las normas cambian y cada caso tiene sus matices. Antes de presentar un impuesto, revisa el borrador o consúltalo con tu gestor. ¿Ves algo desactualizado? Escríbenos a info@leefactura.es.