Capítulo 2.4
Abril, julio y octubre: el trimestre
Cuatro veces al año toca declarar el IVA y, si eres autónomo, el adelanto del IRPF. Este capítulo te lleva de «¿qué vence?» a «ya está presentado» en siete pasos. Si has ido subiendo tus facturas durante el trimestre, lo que queda es repasar tres pantallas y presentar el modelo en la Agencia Tributaria.
Autónomo y pequeño negocioComercioGestoría o contableSociedad con contabilidadRevisado el por el equipo de gestores de LeeFactura
Qué modelos te tocan
Un trimestre son tres meses: el primero va de enero a marzo, el segundo de abril a junio, el tercero de julio a septiembre y el cuarto de octubre a diciembre. Cada trimestre se presentan unas declaraciones, que se llaman «modelos» y llevan un número. Cuáles te tocan depende de cómo trabajes:
| Modelo | Qué es | Quién lo presenta |
|---|---|---|
| 303 | Declaración del IVA: el IVA que has cobrado menos el IVA que has pagado en tus compras | Autónomos, sociedades y otras entidades con operaciones sujetas a IVA |
| 130 | Adelanto trimestral del IRPF (el impuesto de la renta) del autónomo | Autónomos en estimación directa, salvo que casi todos sus ingresos lleven retención |
| 111 | Retenciones de IRPF que has aplicado a trabajadores y a profesionales | Quien paga nóminas o factura de profesionales con retención |
| 115 | Retenciones de IRPF que has aplicado al pagar el alquiler de un local | Quien alquila un local o una oficina para su negocio y retiene IRPF al casero |
| 202 | Pago fraccionado del Impuesto sobre Sociedades | Sociedades, según su declaración del Impuesto sobre Sociedades |
LeeFactura decide cuáles te corresponden según si eres autónomo o sociedad y si tienes retenciones a profesionales o trabajadores o un alquiler de local; la primera frase de la pantalla Calendario fiscal te dice qué perfil ha entendido, por ejemplo «sociedad, con retenciones a profesionales o trabajadores». Si ves un modelo de más o de menos, consúltalo con tu gestor.
Cuándo se presenta cada uno
| Modelo | Primer, segundo y tercer trimestre | Cuarto trimestre |
|---|---|---|
| 303 (IVA) | Del 1 al 20 de abril, julio y octubre | Del 1 al 30 de enero |
| 130 (IRPF) | Del 1 al 20 de abril, julio y octubre | Del 1 al 30 de enero |
| 111 y 115 (retenciones) | Del 1 al 20 de abril, julio y octubre | Del 1 al 20 de enero |
El pago fraccionado de Sociedades (modelo 202) se presenta en abril, octubre y diciembre, del 1 al 20 de cada uno de esos meses. El plazo del cuarto trimestre cae en enero del año siguiente.
Si el último día del plazo es sábado, domingo o festivo, pasa al siguiente día hábil. Por ejemplo, el 30 de enero de 2027 es sábado: el 303 y el 130 del cuarto trimestre de 2026 se pueden presentar hasta el lunes 1 de febrero de 2027, mientras que el 111 y el 115 vencen el 20 de enero. LeeFactura aplica esta regla con los festivos nacionales; no conoce los de tu comunidad ni los de tu ayuntamiento, así que contrasta siempre con el calendario oficial.
Antes de empezar
Los borradores se calculan con los documentos que LeeFactura ya conoce: facturas emitidas, tickets del TPV y facturas de gasto escaneadas y revisadas. Si falta un documento, el borrador sale incompleto. Por eso conviene tener hecho esto:
- Las facturas de compras y gastos del trimestre, subidas y revisadas (capítulo «Gastos e ingresos recibidos»).
- Las facturas de venta del trimestre, emitidas desde LeeFactura o subidas si las hiciste en otro programa (capítulo «Facturas de venta»).
- Si usas la caja (TPV): las ventas del trimestre registradas; el borrador las cuenta por días de ventas.
- Si llevas contabilidad: el banco conciliado, para que no queden cobros ni pagos sin factura.
Paso a paso
Mira qué vence y qué se te ha pasado
En el menú, grupo Informes, entra en Calendario (la pantalla se titula «Calendario fiscal»). Arriba salen los plazos Vencidos sin marcar, luego Esta semana y después Próximos. Cada modelo indica el periodo, la fecha límite y cuántos días quedan. LeeFactura te avisa por correo a 7 y a 2 días de cada fecha. Si un modelo ya lo presentaste por tu cuenta, pulsa Ya lo he presentado y se calla.
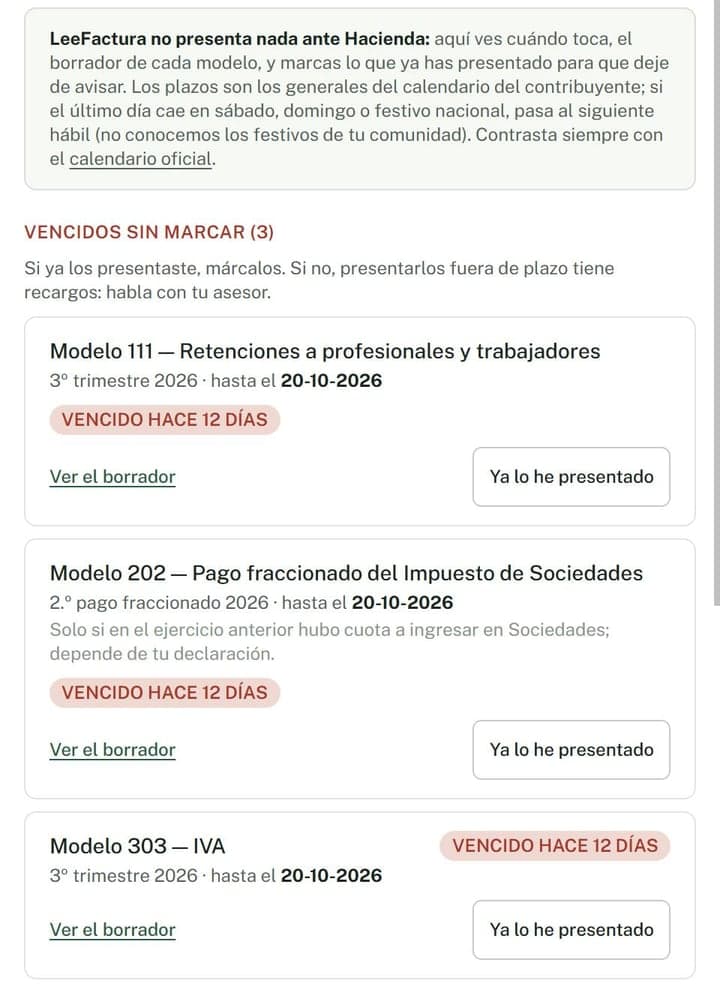
Calendario fiscal de la cuenta de pruebas (sociedad). Junto a «Ya lo he presentado» la pantalla real tiene también «No me corresponde»; la captura estática no lo recoge. Datos de ejemplo. Comprueba cuánto te falta por subir
Entra en Impuestos y elige el Trimestre de referencia (si es un trimestre pasado, pulsa Ver). El panel Preparación muestra un porcentaje y, debajo, Falta o está por revisar: los documentos que LeeFactura espera de un negocio como el tuyo (el alquiler, la luz, la Seguridad Social, el teléfono, el extracto del banco…) mes a mes. Un mes que aún no ha acabado aparece como «aún no» y no cuenta como falta.
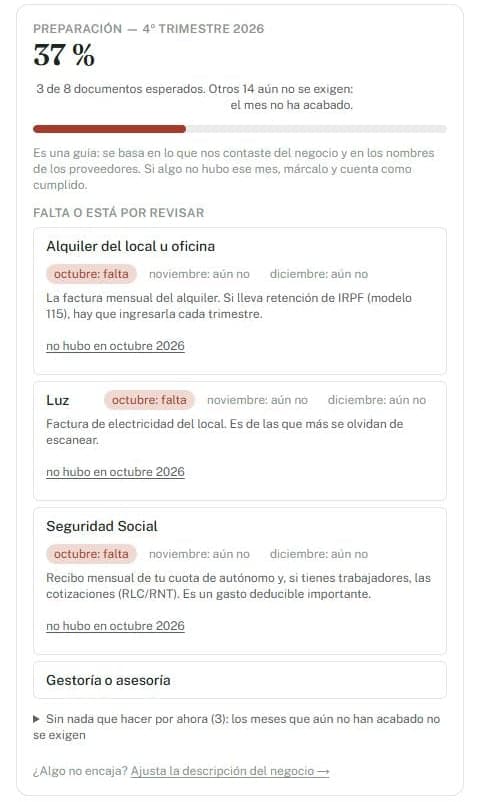
El panel de preparación del trimestre. El porcentaje es una guía: se basa en lo que contaste de tu negocio y en el nombre de tus proveedores. Cuenta de pruebas, datos de ejemplo. Completa lo que falta, o di que ese mes no hubo
Para cada documento que falta, súbelo o escanéalo (capítulo «Gastos e ingresos recibidos»). Si de verdad no hubo esa factura en ese mes, pulsa el enlace no hubo en octubre 2026 (con el mes que corresponda): cuenta como cumplido. Si el panel no refleja tu negocio, usa Ajusta la descripción del negocio → al final del panel.
Mira los avisos de arriba
En la parte alta de Impuestos pueden salir recuadros de color. Uno avisa de plazos de impuestos vencidos sin marcar y enlaza con el calendario. Otro avisa de cobros sin factura emitida: dinero que ya está en el banco pero sin su factura, de modo que todavía no cuenta para los modelos. Resuélvelos antes de abrir el borrador: emite o vincula la factura que falta.
Abre el borrador del modelo
Más abajo, bajo Trimestrales, tienes la lista de modelos de ese trimestre con la etiqueta «borrador». Pulsa el que quieras revisar, por ejemplo Modelo 303 — Autoliquidación de IVA. Los resúmenes anuales (390, 190…) salen en Anuales y se tratan en el capítulo de enero.
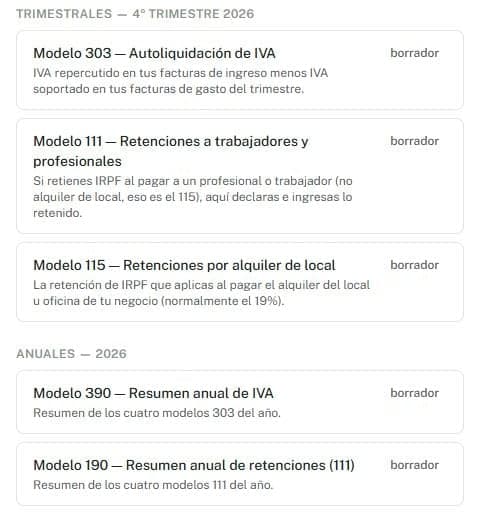
Los modelos que tocan a la cuenta de pruebas (una sociedad). Un autónomo en estimación directa verá aquí el 303 y el 130. Datos de ejemplo. Revisa el borrador con calma
Arriba verás el aviso Borrador automático — revísalo antes de usarlo: LeeFactura solo conoce lo que ha pasado por la aplicación. Debajo, las cifras que va a necesitar el modelo: Base imponible ingresos, IVA repercutido, Base imponible gastos, IVA soportado y el Resultado, que puede ser «a ingresar» o «a compensar». Fíjate en la línea gris con el recuento de facturas: si has emitido siete y ves cinco, falta algo.
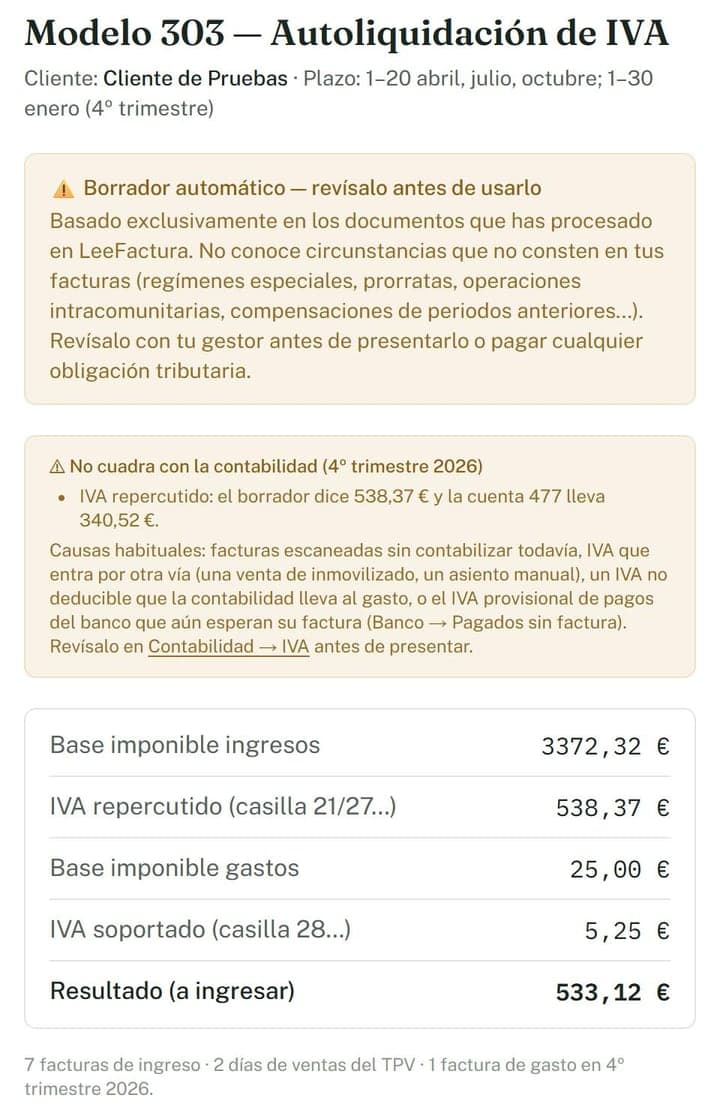
Borrador del 303 de la cuenta de pruebas. El aviso amarillo «No cuadra con la contabilidad» sale cuando el IVA del borrador y el de la cuenta contable difieren; ahí se aprecia por qué conviene revisar. Datos de ejemplo. Presenta el modelo en la Agencia Tributaria y márcalo
Al final del borrador, el desplegable ¿Cómo rellenar y presentar el Modelo 303 oficial? te da los pasos y, casilla a casilla, lo que escribir. Pulsa Ir a la Sede Electrónica de la Agencia Tributaria →, identifícate (con Cl@ve, certificado digital o DNI electrónico), rellena el modelo y presenta. Si prefieres que lo haga tu gestor, pásale el borrador. Cuando esté presentado, vuelve a Calendario fiscal, pulsa Ya lo he presentado, comprueba la fecha en Presentado el y pulsa Guardar.
Si eres autónomo: el modelo 130
El modelo 130 adelanta cada trimestre una parte del IRPF del año. Se calcula con lo acumulado desde el 1 de enero hasta el final del trimestre, no solo con el trimestre. El borrador de LeeFactura enseña ese cálculo en el mismo orden que el modelo:
- Ingresos acumulados desde enero (base) y Gastos acumulados desde enero (base), sin IVA.
- Rendimiento neto acumulado: ingresos menos gastos.
- 20% del rendimiento neto: lo que corresponde adelantar.
- Pagos de trimestres anteriores (estimados) y Retenciones soportadas desde enero, que se restan.
- Resultado: lo que queda por ingresar.
Lo de «pagos de trimestres anteriores» es una estimación con el mismo cálculo: si en un trimestre anterior presentaste otra cantidad, usa la que pagaste. Y no tienes que presentar el 130 si, en el año anterior, al menos el 70 % de los ingresos de tu actividad llevaron retención (excepto en actividades agrícolas, ganaderas, forestales y pesqueras, que tienen su propia regla). Si todos tus clientes son empresas que te retienen, es probable que estés en ese caso: lo que cuenta es el porcentaje de ingresos, no el número de facturas.
Lo que pagas con el 130 no es un gasto: es un adelanto que se descuenta en la declaración de la renta del año.
Qué comprobar antes de seguir
Qué comprobar antes de seguir
- En Calendario fiscal no te queda ningún plazo en «Vencidos sin marcar», o sabes por qué.
- En Impuestos, el panel de preparación no tiene documentos «por revisar» que se te hayan olvidado.
- No hay avisos de cobros sin factura sin resolver.
- Has comparado el número de facturas del borrador con las que sabes que emitiste y recibiste.
- Has presentado el modelo en la sede (o lo tiene tu gestor) y lo has marcado con «Ya lo he presentado».
Errores frecuentes
- Presentar con el borrador sin repasar. El aviso de «Borrador automático» es literal: no conoce regímenes especiales, prorratas ni operaciones que no pasaron por LeeFactura.
- Contar una venta dos veces. Una venta de un bien de tu inmovilizado que das de baja en Contabilidad ya entra en el borrador del 303: si además emites la factura al comprador desde LeeFactura, no la cuentes también como ingreso.
- Dejar facturas en revisión. Una factura escaneada que nadie ha revisado no suma al modelo.
- Olvidar el plazo del cuarto trimestre. Es el único que se presenta en enero y el que tiene dos fechas distintas (111 y 115 el día 20; 303 y 130 hasta el 30).
- Marcar como presentado antes de presentar. El marcador solo sirve para que LeeFactura deje de avisar: no presenta nada.
Lo que LeeFactura no hace
Preguntas frecuentes
¿Puedo presentar el modelo 303 directamente desde LeeFactura?
No. LeeFactura te da el borrador y los pasos para rellenarlo en la sede electrónica de la Agencia Tributaria, o se lo pasas a tu gestor. La presentación la haces tú, o quien te lleve los impuestos.
¿Qué hago si el borrador no coincide con lo que esperaba?
Mira primero el panel «Preparación» de Impuestos: lo más habitual es que falte subir o revisar algún documento. Si es una sociedad con contabilidad, revisa también el aviso «No cuadra con la contabilidad» y la pantalla Contabilidad → IVA.
¿Qué pasa si presento el modelo fuera de plazo?
Presentarlo fuera de plazo puede conllevar recargos, que dependen del retraso y de si hay cuota a ingresar. Tienes el detalle en la guía del modelo 303 y en el artículo 27 de la Ley General Tributaria; si te has pasado, habla con tu gestor.
¿Tengo que presentar el modelo 130 si todos mis clientes me retienen?
Probablemente no: no hay que presentarlo si en el año anterior al menos el 70 % de los ingresos de la actividad llevaron retención. Consúltalo con tu gestor para tu caso concreto.
¿Para qué sirve marcar «Ya lo he presentado»?
Para que LeeFactura deje de avisarte de ese plazo. No envía nada a Hacienda: solo anota que lo has hecho tú o tu gestor, con la fecha.
Fuentes
- Reglamento del IVA (BOE): art. 71, declaraciones trimestrales
- AEAT: plazos de declaración e ingreso de los pagos fraccionados
- AEAT: instrucciones del modelo 130
- AEAT: obligaciones como retenedor (modelos 111 y 190)
- AEAT: calendario del contribuyente 2026
- Ley General Tributaria (BOE): art. 27, recargos por declaración extemporánea
Este manual es información general y no sustituye el asesoramiento de un profesional: las normas cambian y cada caso tiene sus matices. Antes de presentar un impuesto, revisa el borrador o consúltalo con tu gestor. ¿Ves algo desactualizado? Escríbenos a info@leefactura.es.