Capítulo 3.8
Contabilidad de sociedades
La contabilidad de una sociedad se genera a partir de lo que ya haces en LeeFactura: cada factura revisada se convierte en un asiento, el banco entra desde el extracto y las nóminas se registran con sus importes. Aquí tienes el mapa de las pantallas y el orden de trabajo.
Sociedad con contabilidadGestoría o contableRevisado el por el equipo de gestores de LeeFactura
Qué es y cómo se contrata
La contabilidad es un complemento que se contrata por sociedad, encima de cualquier plan: Contabilidad (25 € al mes) o Contabilidad + Cierre (45 € al mes), sin IVA. El segundo añade el cierre y la apertura del ejercicio, los libros oficiales y las cuentas anuales en PDF, y el borrador del Impuesto sobre Sociedades. Se aplica desde la ficha del cliente, en Clientes, con el selector de contabilidad y el botón Aplicar. Cuando está activada, aparece el grupo Contabilidad en el menú de ese cliente.
Una gestoría puede activarla solo en los clientes que son sociedades. Cada cliente tiene su propio plan de cuentas.
Las pantallas de Contabilidad
Dentro de Contabilidad hay pestañas, en este orden:
| Pestaña | Para qué sirve |
|---|---|
| Diario | El libro diario: todos los asientos, con filtros, y el botón para contabilizar las facturas pendientes. |
| Plan de cuentas | Las cuentas del cliente. Puedes añadir las que falten y borrar las que no tienen movimientos. |
| Libro Mayor | Los movimientos de cada cuenta, con su saldo. |
| Banco | Importar el extracto y conciliar cada movimiento (capítulo «Banco y conciliación»). |
| Nóminas | Registrar las nóminas del año; el asiento se genera solo. |
| Inmovilizado | Los bienes que se amortizan (capítulo «Diciembre: el cierre del ejercicio»). |
| IVA | La liquidación trimestral del IVA como asiento. |
| Retenciones y SS | El control de lo retenido y de la Seguridad Social pendiente de pagar. |
| Cuentas anuales | El borrador del balance y de pérdidas y ganancias. |
| Cierre | Cerrar y reabrir el ejercicio. |
| Impuesto de Sociedades | El borrador del modelo 200 (capítulo «Julio»). |
Las facturas se convierten en asientos
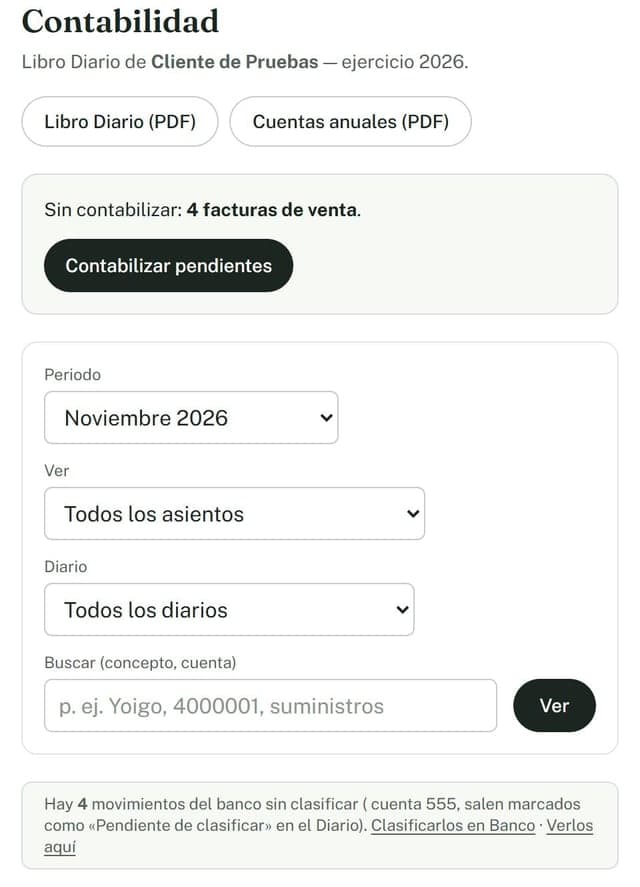
En el Diario, el aviso «Sin contabilizar: N facturas de venta» y el botón Contabilizar pendientes convierten en asientos las facturas que tienes subidas o emitidas. Solo se contabilizan las facturas ya revisadas y sin avisos: una factura con avisos (un NIF inválido, un importe que no cuadra) se queda fuera hasta que la corriges, para no generar un asiento a partir de un dato dudoso.
- Proveedores y clientes con su subcuenta. Cada tercero tiene su cuenta (400NNNN para proveedores, 430NNNN para clientes), con el nombre y el CIF; se crean solas la primera vez.
- El IVA por tipo. Cada tipo tiene su cuenta (por ejemplo, 4720021 para el soportado al 21 %).
- La cuenta de gasto se propone. Va a alquileres o servicios profesionales si la factura lleva retención; a la cuenta que ya usaste para ese proveedor en el banco; a la que sugiere su nombre (suministros, seguros, transporte, publicidad…); y a «Otros servicios» si no hay pista. Es una propuesta razonable, no una certeza: el nombre de un proveedor no siempre dice qué se compró.
- Las retenciones de IRPF de una factura se anotan en la 4751 (en un gasto, lo que debes a Hacienda) o la 473 (en un ingreso, un anticipo de tu impuesto).
- Un asiento no se edita. Si hay que corregir uno manual, se borra y se crea otro; los generados de una factura o del banco se corrigen desde su origen.
Moverte por el Diario
El Diario enseña por defecto el mes en curso. Con Periodo cambias a otro mes, un trimestre o Todo el ejercicio; con Ver, a «Todos los asientos», «Pendientes de asiento de factura» o «IVA provisional»; con Diario, al tipo de diario (Ventas, Compras, Banco, Caja, Nóminas, Inmovilizado, Impuestos, Operaciones diversas o Cierre y regularización); y con Buscar localizas por concepto o cuenta.

Los Pendientes de factura siempre se ven, sea cual sea el periodo: son movimientos del banco ya contabilizados que esperan su factura. «Pendiente de asiento de factura» significa que el pago está a cuenta del proveedor y falta el asiento del gasto (puedes generarlo); «pendiente de factura física», que el gasto está contabilizado y falta escanear la factura, que se vinculará sola cuando llegue. Y si hay movimientos del banco sin clasificar (cuenta 555), el Diario te lo dice con un enlace para clasificarlos en Banco.
Nóminas
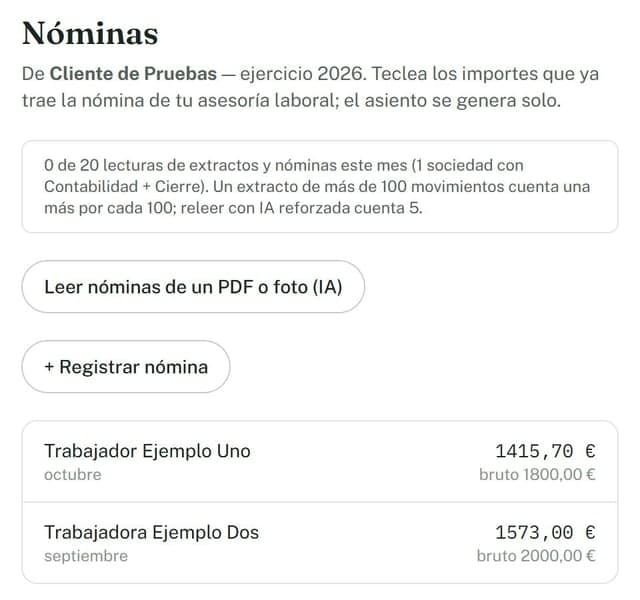
En Nóminas, pulsa + Registrar nómina y teclea los importes que ya trae la nómina de tu asesoría laboral: el asiento se genera solo. También puedes subir un PDF o una foto con Leer nóminas de un PDF o foto (IA); esa lectura cuenta contra el tope mensual de lecturas con IA (10 al mes con Contabilidad y 20 con Contabilidad + Cierre). LeeFactura no calcula la nómina: solo la contabiliza.
IVA y retenciones
- IVA. En la pestaña IVA eliges el trimestre y pulsas Liquidar el trimestre: se crea un asiento que cancela el IVA soportado y el repercutido y deja la diferencia como deuda con Hacienda (cuenta 4750) o como crédito a compensar o devolver (4700). Es un asiento de tu contabilidad, no la presentación del modelo 303. Si te equivocas, lo borras desde el Diario y vuelves a liquidar. El pago a Hacienda se concilia desde Banco, con la cuenta 4750.
- Retenciones y SS. La pestaña Retenciones y SS muestra, por trimestre, lo retenido de IRPF (separando nóminas y facturas), lo pagado y lo pendiente, y mes a mes la Seguridad Social. No presenta modelos ni fija plazos: eso lo confirma tu asesor.
Un orden de trabajo
Activa la contabilidad y revisa el plan de cuentas
Contrátala en la ficha del cliente. Mira el Plan de cuentas: es una selección del Plan General Contable de pymes; añade las cuentas que falten.
Sube y revisa las facturas
Capítulos «Gastos e ingresos recibidos» y «Facturas de venta». Solo cuentan las revisadas.
Contabiliza
En el Diario, Contabilizar pendientes.
Importa y concilia el banco
Capítulo «Banco y conciliación».
Registra las nóminas
Cada mes, en Nóminas.
Liquida el IVA de cada trimestre
Pestaña IVA, al cerrar el trimestre y después de presentar o preparar el 303.
Cierra el año
Inmovilizado, cuentas anuales y cierre (capítulo «Diciembre: el cierre del ejercicio»), y el Impuesto de Sociedades (capítulo «Julio»).
Qué comprobar antes de seguir
Qué comprobar antes de seguir
- No quedan facturas sin contabilizar, ni con avisos sin resolver.
- El saldo del banco en el Libro Mayor coincide con el del banco.
- La cuenta 555 está a cero o sabes qué queda pendiente.
- El IVA de cada trimestre está liquidado y coincide con tu modelo 303.
- Las nóminas del año están todas registradas.
Errores frecuentes
- Contabilizar con facturas sin revisar. Se quedan fuera y la contabilidad sale incompleta.
- Contar una venta de un bien dos veces. La baja del bien contabiliza el IVA de la venta; no contabilices además la factura al comprador como ingreso.
- Fiarse de la cuenta de gasto propuesta. Revísala: es una propuesta por el nombre del proveedor.
- Dejar el IVA sin liquidar. El trimestre siguiente lo arrastra, y la pantalla lo avisa.
Lo que LeeFactura no hace
Preguntas frecuentes
¿Cuánto cuesta la contabilidad?
Es un complemento por sociedad: Contabilidad cuesta 25 € al mes y Contabilidad + Cierre 45 €, sin IVA, encima de cualquier plan.
¿Contabiliza las facturas sola?
Las facturas revisadas y sin avisos se convierten en asientos con el botón «Contabilizar pendientes». Las que tienen avisos se quedan fuera hasta que las corriges.
¿Puedo editar un asiento?
Un asiento no se edita. Si hay que corregir uno manual, se borra y se crea otro; los que genera una factura o el banco se corrigen desde su origen.
¿Liquidar el IVA es presentar el modelo 303?
No. Es un asiento de tu contabilidad que cancela el IVA soportado y repercutido; el modelo lo presentas tú o tu asesor.
Este manual es información general y no sustituye el asesoramiento de un profesional: las normas cambian y cada caso tiene sus matices. Antes de presentar un impuesto, revisa el borrador o consúltalo con tu gestor. ¿Ves algo desactualizado? Escríbenos a info@leefactura.es.